Osservatori.net Digital Innovation Politecnico di Milano
Tech Company, il fatturato generato dalle aziende attive sul territorio italiano supera i 100 miliardi di euro
COMUNICATO STAMPA
Osservatori Digital Innovation
Tech Company, il fatturato generato dalle aziende attive sul territorio italiano supera i 100 miliardi di euro
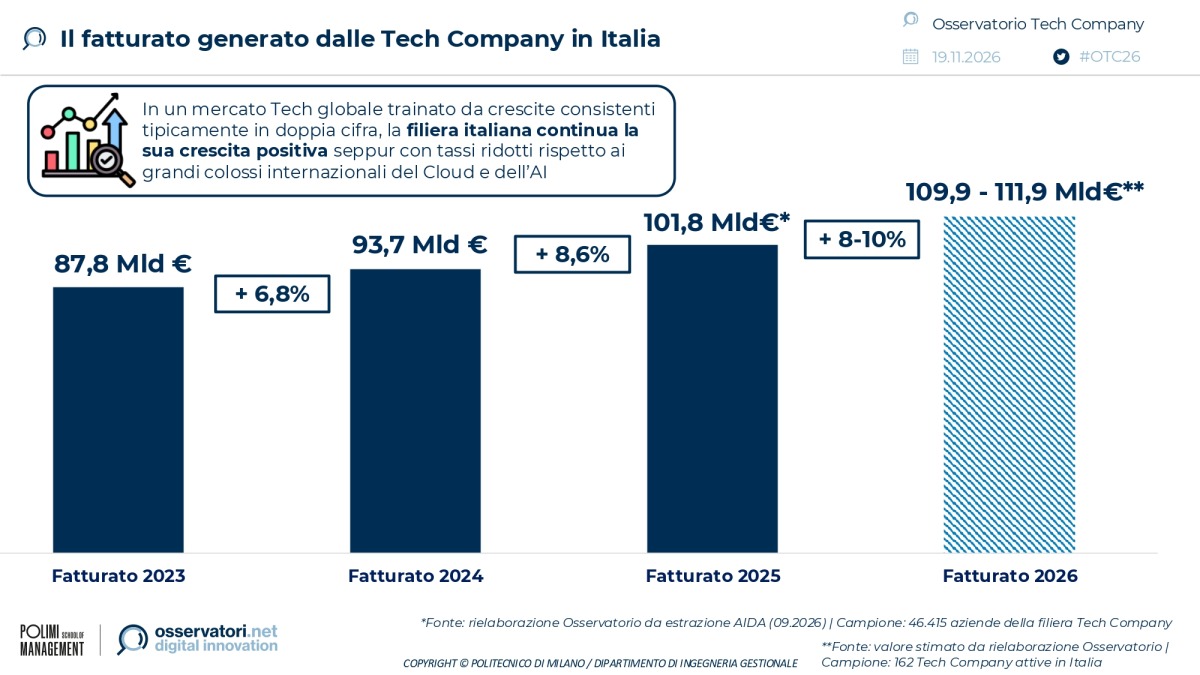
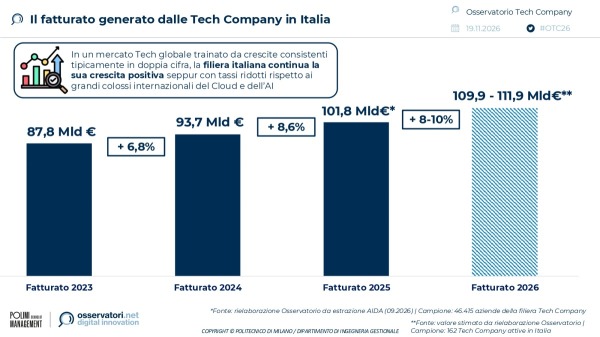
Nel 2025 il fatturato raggiunge 101,8 miliardi di euro (+8,6%), con una previsione di crescita dell'8-10% nel 2026. La filiera del software vale 75,9 miliardi (+10,7%), l'Italia resta distante dalle principali economie europee. Le prime 30 aziende produttrici di software valgono lo 0,64% del PIL, contro l'1,75% della Spagna.
In Italia 244 operazioni di M&A tra gennaio 2025 e giugno 2026. Il software proprietario e la sua proprietà intellettuale sono centrali, ma solo il 9% delle acquisizioni punta specificatamente all'internazionalizzazione.
Il 54% delle Tech Company utilizza l'intelligenza artificiale lungo l’intero ciclo di sviluppo applicativo.
I dati possono essere ripresi citando come fonte l’Osservatorio Tech Company del Politecnico di Milano e includendo il relativo link.
Da oggi è disponibile l’infografica gratuita con i dati chiave della ricerca, condivisibile attraverso questo link.
Milano, 19 novembre 2026 - La filiera italiana delle Tech Company continua a crescere e supera per la prima volta, nel perimetro analizzato dall'Osservatorio, i 100 miliardi di euro di fatturato. Nel 2025 le oltre 46.400 aziende attive nel comparto hanno generato complessivamente 101,8 miliardi di euro, in aumento del +8,6% rispetto al 2024, con una previsione di ulteriore crescita compresa tra il +8% e il +10% nel 2026, quando il mercato potrebbe raggiungere un valore tra 109,9 e 111,9 miliardi di euro. La componente principale resta la filiera del software, che conta oltre 27.000 imprese e genera nel 2025 75,9 miliardi di euro, circa tre quarti del fatturato complessivo, registrando una crescita del +10,7% rispetto all'anno precedente.
La crescita economica si accompagna a una trasformazione degli equilibri industriali del settore. L'intelligenza artificiale sta modificando le modalità di sviluppo del software, le competenze richieste, i modelli di offerta e il rapporto tra fornitori tecnologici e imprese utilizzatrici. Parallelamente, aumenta l'importanza delle operazioni di fusione e acquisizione, attraverso le quali le aziende cercano di rafforzare prodotti, competenze e posizionamento competitivo. Nel mercato italiano, tuttavia, la frammentazione delle imprese, la prevalenza della domanda domestica e la difficoltà di raggiungere una dimensione internazionale continuano a rappresentare ostacoli strutturali.
Sono alcuni dei risultati della ricerca dell’Osservatorio Tech Company del Politecnico di Milano* realizzata in collaborazione con AssoSoftware e presentata oggi durante il convegno "AI nelle Tech Company: la discontinuità che trasforma il settore". Uno degli oltre 60 differenti filoni di ricerca degli Osservatori Digital Innovation della POLIMI School of Management del Politecnico di Milano (www.osservatori.net) che affrontano i temi chiave dell’Innovazione Digitale nelle imprese e nella Pubblica Amministrazione.
Un mercato in crescita, ancora frammentato e concentrato sull'Italia
L'ampliamento del perimetro di ricerca, dalla filiera del software all'insieme delle Tech Company, consente quest'anno di osservare un comparto più esteso, che comprende produttori di software e hardware e operatori dei servizi tecnologici. All'interno di questo mercato, il software continua a rappresentare la componente economicamente più rilevante, con un ruolo centrale dei produttori di soluzioni proprietarie.
Nel 2025 i software vendor hanno generato 40,6 miliardi di euro di fatturato, in crescita del +10,8%, pari al 54% del valore della filiera del software. I restanti 35,3 miliardi sono riconducibili ai servizi collegati al software, tra cui system integration, consulenza, networking e managed services. La proprietà intellettuale delle soluzioni e la capacità di sviluppare prodotti replicabili assumono un'importanza crescente, anche in relazione alle opportunità di espansione e al valore riconosciuto dal mercato alle aziende.
Il comparto mantiene una struttura fortemente polarizzata. A fronte di decine di migliaia di realtà imprenditoriali, le prime 115 aziende generano il 50% del fatturato complessivo. Il mercato resta inoltre prevalentemente nazionale, con l'87% del fatturato prodotto entro i confini italiani, mentre le PMI rappresentano il principale target commerciale per il 62% degli operatori.
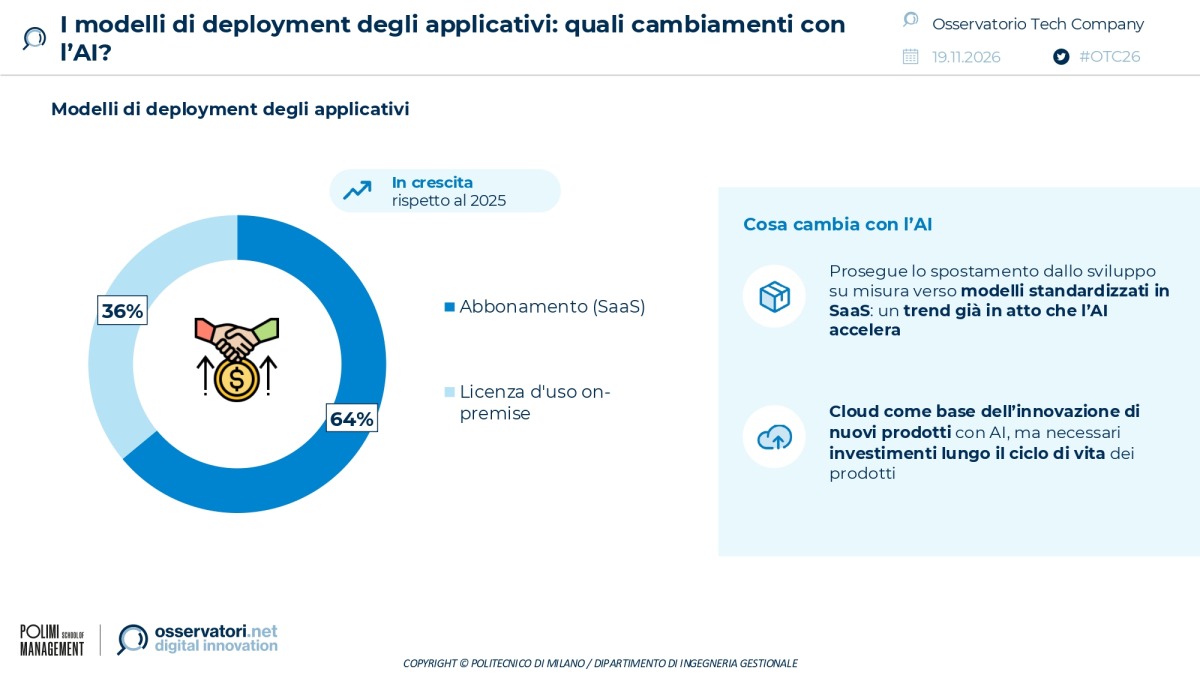
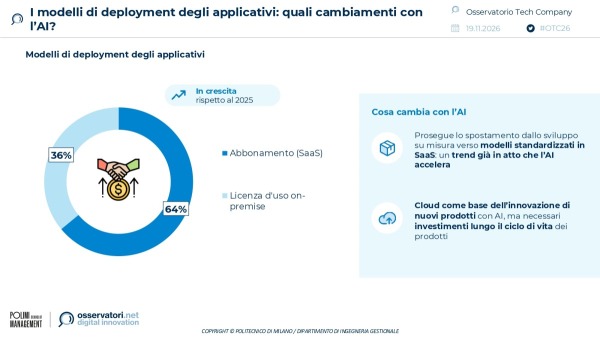
Si osserva, tuttavia, un'evoluzione dei modelli di offerta. Lo sviluppo di software su misura e l'erogazione on-premises lasciano progressivamente spazio a soluzioni più standardizzate e al Software-as-a-Service (SaaS), che rappresenta la principale modalità di erogazione e genera il 64% del fatturato degli operatori. Un cambiamento che favorisce la replicabilità delle soluzioni e la possibilità di raggiungere nuovi clienti, ma richiede investimenti continuativi nello sviluppo dei prodotti, nella distribuzione e nell'organizzazione commerciale.
«Il fatturato generato dalle Tech Company in Italia evidenzia una dinamica di crescita positiva, confermando il ruolo sempre più strategico della filiera tecnologica per la competitività del Paese. In questo contesto, il software assume una centralità crescente, sia per il contributo economico generato, sia per il valore degli asset intangibili e della proprietà intellettuale sviluppata dalle imprese», spiega Alessandro Piva, Direttore dell'Osservatorio Tech Company del Politecnico di Milano. «Il modello di business delle aziende sta evolvendo, con un progressivo spostamento dallo sviluppo di soluzioni su misura verso prodotti standardizzati. La capacità di integrare l'Artificial Intelligence sarà un fattore sempre più determinante per la crescita e il posizionamento competitivo delle imprese».
M&A, 244 operazioni in Italia: il consolidamento come strategia industriale
Le operazioni di fusione e acquisizione rappresentano una delle principali direttrici di trasformazione della filiera tecnologica italiana e internazionale.
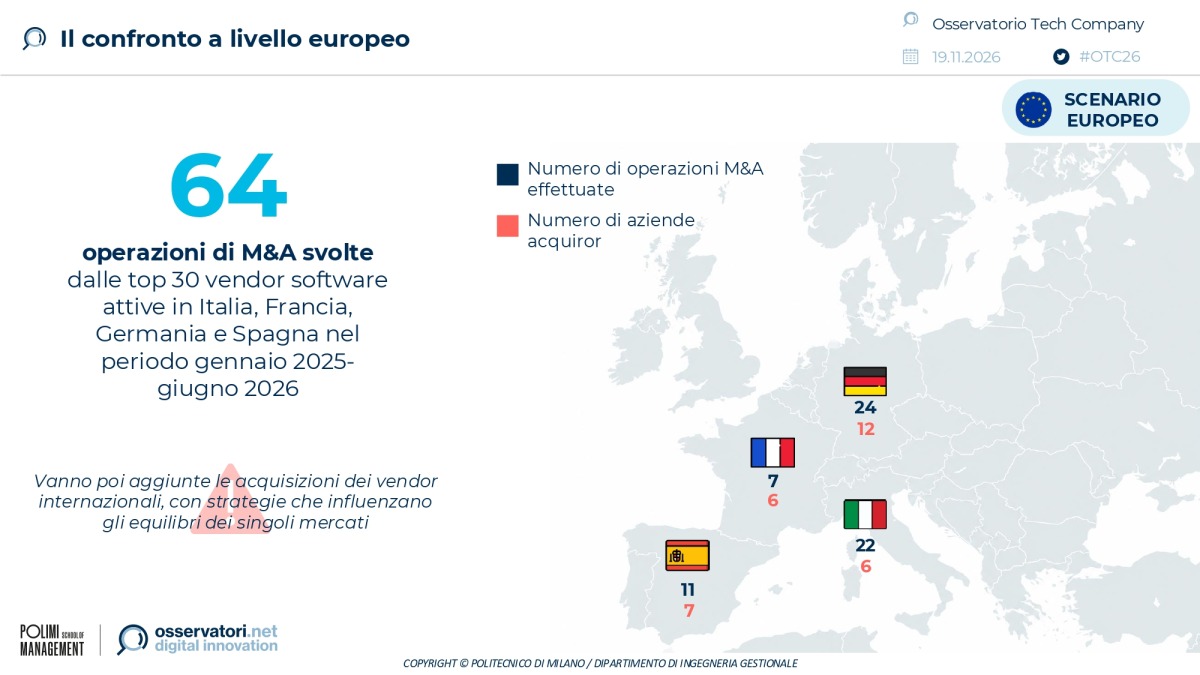
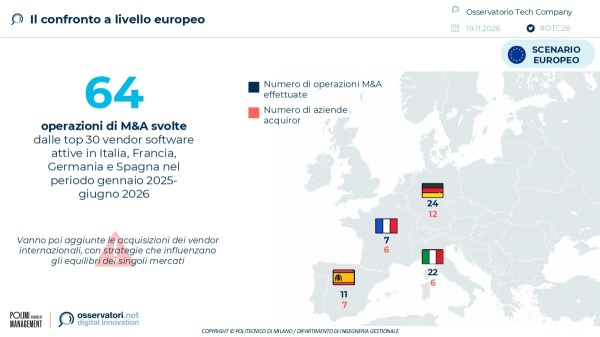
Il consolidamento interessa i maggiori produttori di software. Le prime 30 aziende del settore operanti in Italia, tra cui 19 realtà nazionali, hanno realizzato 22 operazioni straordinarie nel periodo considerato, con un contributo significativo di operatori come TeamSystem e Zucchetti. Estendendo l'analisi alle prime 30 aziende produttrici di software di Italia, Francia, Germania e Spagna, le operazioni rilevate salgono complessivamente a 64. A queste si aggiungono le acquisizioni realizzate dai vendor internazionali, le cui strategie possono influenzare gli equilibri competitivi dei singoli mercati nazionali e la distribuzione del valore lungo la filiera.
Complessivamente, nell’intera filiera tecnologica italiana, tra gennaio 2025 e giugno 2026 la ricerca ha censito 244 operazioni di M&A realizzate tra imprese tecnologiche.
La ricerca evidenzia una particolare attrattività del software proprietario. I multipli di acquisizione dei software vendor raggiungono valori pari a 7,3 volte, rispetto alle 4,5 volte delle società attive nell'integrazione e nella consulenza digitale. La disponibilità di competenze specialistiche e soluzioni di intelligenza artificiale può accrescere ulteriormente il valore delle imprese acquisite.
Le strategie di acquisizione restano però concentrate soprattutto sul consolidamento dell'offerta esistente. Più del 75% delle operazioni punta a rafforzare o ampliare prodotti e competenze, mentre soltanto il 9% è orientato specificatamente all'internazionalizzazione. Un dato che evidenzia come la crescita dimensionale non si traduca necessariamente nella capacità di raggiungere nuovi mercati, soprattutto quando le soluzioni richiedono adattamenti tecnologici, linguistici e normativi.
«Le operazioni di fusione e acquisizione possono rappresentare una leva importante per superare la frammentazione che caratterizza la filiera tecnologica italiana, ma il loro valore industriale dipende dalla capacità di integrare prodotti, competenze e mercati», commenta Raffaello Balocco, Responsabile Scientifico dell'Osservatorio Tech Company del Politecnico di Milano. «Negli ultimi anni abbiamo assistito a un'intensa attività di consolidamento, prevalentemente orientata al rafforzamento dell'offerta sul mercato nazionale. Per costruire aziende capaci di competere su scala europea occorre affiancare alle acquisizioni investimenti in ricerca e sviluppo, integrazione tecnologica e apertura verso mercati internazionali. La sfida è trasformare la crescita per linee esterne in una strategia industriale di medio e lungo periodo, capace di valorizzare le competenze delle realtà attive in Italia e rafforzare il controllo sulle tecnologie strategiche».
L'intelligenza artificiale entra nello sviluppo del software e cambia il ruolo delle Tech Company
L'intelligenza artificiale costituisce il principale elemento di discontinuità per la filiera, con effetti che interessano tanto la produzione delle soluzioni tecnologiche quanto il funzionamento delle imprese che le sviluppano. I nuovi strumenti di generazione del codice permettono di automatizzare una parte crescente delle attività di programmazione, mentre assumono maggiore rilevanza la progettazione delle architetture, la validazione dei risultati, l'integrazione nei processi aziendali e il governo dell'affidabilità e della sicurezza.
Secondo la ricerca, l'89% delle Tech Company italiane utilizza soluzioni di AI in almeno una fase del ciclo di vita degli applicativi. Per il 54% delle imprese l'utilizzo si estende all'intero ciclo di sviluppo. A questi impieghi si aggiungono le forme di Shadow AI, legate all'utilizzo non regolamentato di strumenti di intelligenza artificiale da parte dei dipendenti.
L'adozione risulta più avanzata nella generazione e nello sviluppo del codice, dove consente di aumentare la produttività e ridurre i tempi di realizzazione di nuove applicazioni. Le fasi di rilascio e gestione operativa presentano invece maggiori complessità e livelli di automazione ancora inferiori.
Questa trasformazione sta modificando anche i modelli economici della filiera. La possibilità di produrre software con un minore impiego di lavoro diretto mette in discussione le modalità tradizionali di determinazione dei prezzi e il valore attribuito alle attività di sviluppo. Parallelamente, l'utilizzo di modelli e piattaforme di AI introduce nuovi costi e dipendenze tecnologiche, rendendo necessario ripensare le modalità con cui le Tech Company generano ricavi e trattengono valore.
Startup, il 97% delle più giovani integra l'AI. Ma la sfida resta la crescita internazionale
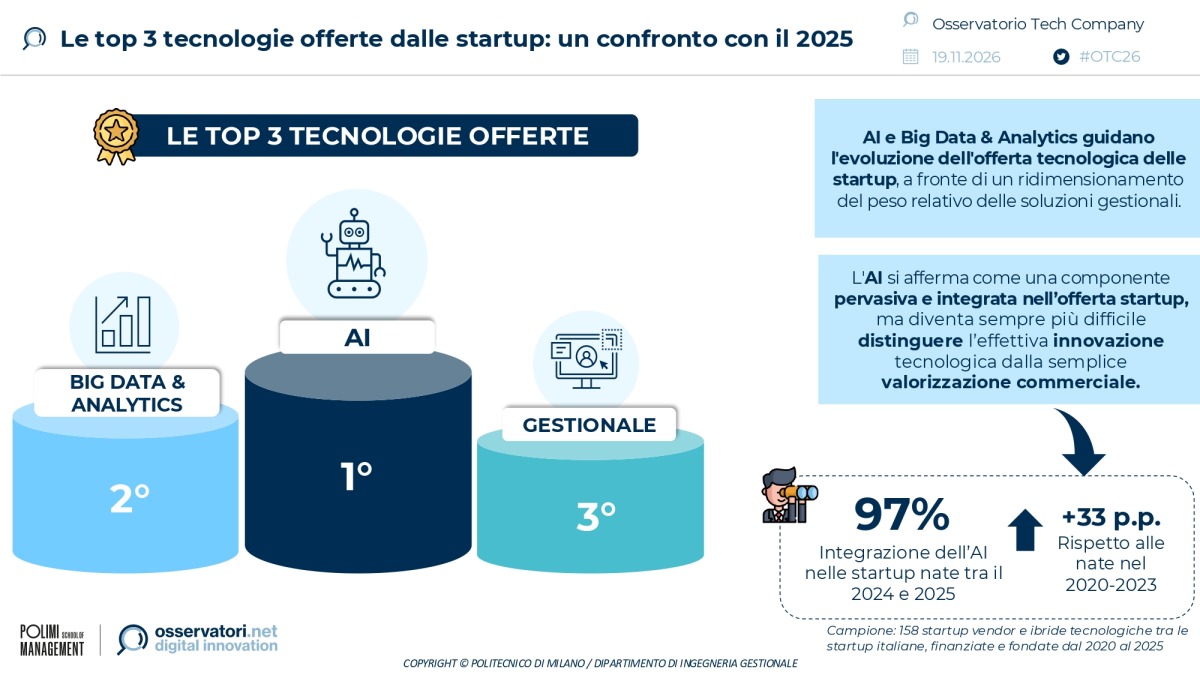
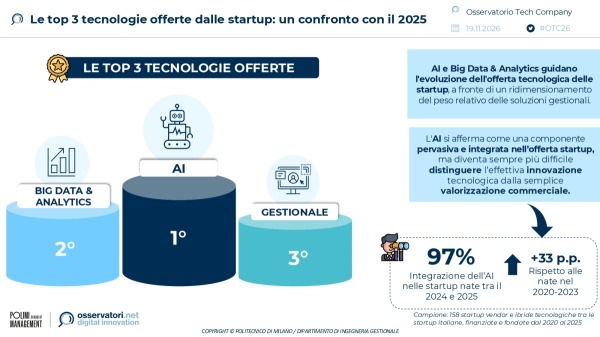
L'intelligenza artificiale sta trasformando anche l'ecosistema delle startup tecnologiche italiane. La ricerca ha individuato 160 startup tecnologiche innovative, fondate negli ultimi cinque anni, che hanno raccolto complessivamente circa 281 milioni di dollari di finanziamenti. Tra le startup tecnologiche innovative analizzate nate negli ultimi due anni, il 97% integra l’AI nella propria offerta.
Emergono due modelli distinti: le imprese che introducono funzionalità di AI in prodotti e servizi già esistenti e le startup AI-native, che costruiscono fin dall'origine la propria offerta attorno all'intelligenza artificiale. Queste ultime risultano particolarmente attrattive sul mercato dei finanziamenti, confermando l'interesse degli investitori per soluzioni in cui la tecnologia rappresenta il nucleo del modello di business.
Il dinamismo imprenditoriale si inserisce tuttavia in un contesto europeo caratterizzato da significativi squilibri dimensionali. Nel 2025 le prime 30 aziende produttrici di software operanti in Italia, Francia, Germania e Spagna - complessivamente 120 aziende - hanno generato complessivamente 149,2 miliardi di euro di fatturato, con una lieve crescita del +5% rispetto al 2024. La Germania concentra 71,6 miliardi, seguita dalla Francia con 32,8 miliardi, dalla Spagna con 29,9 miliardi e dall'Italia con 14,9 miliardi.
Il divario emerge anche rapportando il fatturato delle principali aziende al PIL nazionale. In Italia questa incidenza è pari allo 0,64%, contro l'1,10% della Francia, l'1,61% della Germania e l'1,75% della Spagna. A distinguere i mercati francese e tedesco è anche la presenza di grandi operatori nazionali, capaci di presidiare una parte significativa del mercato, mentre Italia e Spagna presentano una maggiore frammentazione e un peso più rilevante delle aziende internazionali.
«La filiera italiana dispone di competenze tecnologiche specialistiche e di una conoscenza approfondita dei processi delle imprese utilizzatrici, che rappresentano un patrimonio importante anche nella trasformazione introdotta dall'intelligenza artificiale», osserva Piermassimo Colombo, Vicepresidente, AssoSoftware. «La crescita del mercato e il dinamismo delle startup mostrano una capacità di innovazione significativa, che tuttavia fatica ancora a tradursi in una presenza competitiva sui mercati internazionali. Il confronto europeo evidenzia quanto sia importante favorire lo sviluppo di prodotti software proprietari, l'accesso ai capitali e la crescita dimensionale delle imprese del settore, anche stimolando la domanda di applicazioni. In una fase in cui modelli, infrastrutture e canali di distribuzione tecnologica sono concentrati nelle mani di pochi grandi operatori internazionali, rafforzare la filiera europea significa anche aumentare la capacità di sviluppare, controllare e trattenere sul territorio il valore generato dall'innovazione digitale, favorendo l’adozione di tecnologie innovative, tra cui la componente di AI, all’interno del tessuto imprenditoriale italiano».
La prospettiva che emerge dalla ricerca è quella di un settore in espansione, nel quale la diffusione dell'intelligenza artificiale e le operazioni di consolidamento possono accelerare la trasformazione industriale. La competitività della filiera italiana dipenderà dalla capacità di tradurre questa evoluzione in prodotti tecnologici distintivi, imprese di maggiore dimensione e una presenza più solida sui mercati europei e internazionali.
*L’edizione 2025-26 dell’Osservatorio Tech Company della POLIMI School of Management del Politecnico di Milano è realizzata in collaborazione con AssoSoftware e con il supporto di: Bluenext, Bottega52, Core Stack, Engineering, Expert.ai, INITIA HRTech – Gruppo INAZ, TeamSystem, Zucchetti, Save Consulting Group
*****
Contatti stampa
Ufficio stampa Osservatori Digital Innovation - www.osservatori.net
Barbara Balabio | barbara.balabio@osservatori.net
Mirandola Comunicazione | osservatori@mirandola.net
Marisandra Lizzi | 348 3615042 | marisandra@mirandola.net
Federica Frigiola | 393 8108869 | federica.frigiola@mirandola.net
Segui Osservatori Digital Innovation anche su:
Facebook: https://www.facebook.com/osservatoridigitalinnovation/
X (Twitter): https://x.com/Osserv_Digital
Instagram: https://www.instagram.com/osservatoridigitalinnovation/
YouTube: https://www.youtube.com/@OsservatoriDigitalInnovation
LinkedIn: https://www.linkedin.com/company/osservatori-digital-innovation/
Gli Osservatori Digital Innovation della POLIMI School of Management del Politecnico di Milano nascono nel 1999 con l’obiettivo di fare cultura in tutti i principali ambiti di Innovazione Digitale. Oggi sono un punto di riferimento qualificato sull’Innovazione Digitale in Italia che integra attività di Ricerca, Comunicazione e Aggiornamento continuo. La Vision che guida gli Osservatori è che l’Innovazione Digitale sia un fattore essenziale per lo sviluppo del Paese. La mission è produrre e diffondere conoscenza sulle opportunità e gli impatti che le tecnologie digitali hanno su imprese, pubbliche amministrazioni e cittadini, tramite modelli interpretativi basati su solide evidenze empiriche e spazi di confronto indipendenti, pre-competitivi e duraturi nel tempo, che aggregano la domanda e l’offerta di Innovazione Digitale in Italia.
Le attività sono svolte da un team di oltre 200 tra professori, ricercatori e analisti impegnati su più di 60 differenti Osservatori che affrontano i temi chiave dell'Innovazione Digitale nelle Imprese (anche PMI) e nella Pubblica Amministrazione: 5G & Connected Digital Industry, Agenda Digitale, Artificial Intelligence, B2b Digital Commerce & Experience, B2b Payments, Blockchain & Web3, Business Travel, Center for Digital Envisioning, Center for Digital Regulation Strategy, Cloud Ecosystem & Sovereignty, Connected Vehicle & Mobility, Contract Logistics “Gino Marchet”, Cybersecurity & Data Protection, Data & Decision Intelligence, Data Center, Design Thinking for Business, Digital & Smart Infrastructures, Digital & Sustainable, Digital B2b, Digital Content, Digital for Kids & Teens, Digital Identity & Wallet, Digital Transformation Academy, Digitale e Competitività nelle PMI, Droni e Mobilità Aerea Avanzata, eCommerce B2c, European Autonomous Driving, European Digital Tech Watch, European Logistics, Fintech & Insurtech, Food Sustainability, FUTURE Making, HR Innovation, Innovative Payments, Innovazione Digitale nel Retail, Innovazione Digitale per la Cultura, Intelligent Business Process Automation, International Observatory on Electronic Invoicing, Internet Media, Internet of Things, Life Science Innovation, Longevity & Silver Economy, Omnichannel Customer Experience, Physical AI & Innovative Robotics, Platform Thinking Hub, Professionisti e Innovazione Digitale, Quantum Computing & Collaboration, Retail Media, Sanità Digitale, Smart AgriFood, Smart City & Smart Land, Smart Working, Smart Working nella PA, Space Economy, Startup & Scaleup Hi-tech, Startup & AI Thinking, Supply Chain Finance, Supply Chain Planning, Tech Company, Travel Innovation, Urban Mobility & Logistics - Milano, XR Technologies & Immersive Experience.
Caricato il 18/11/2026